Par l’équipe easyclearance.pl · Vérification éditoriale : .
Facture commerciale pour la Grande-Bretagne : sept points à vérifier avant l’expédition
La facture commerciale fait partie des documents utilisés pour préparer et vérifier une déclaration douanière. Elle décrit la transaction, les parties, les marchandises et les montants. Pour un envoi de l’Union européenne vers la Grande-Bretagne, une facture claire aide le déclarant à rapprocher ces informations du chargement réel.
Pourquoi la facture compte-t-elle ?
Elle sert de justificatif commercial et contribue au dossier de valeur. Les autorités peuvent demander les documents qui étayent une déclaration ; une incohérence peut entraîner des questions ou des corrections. La facture ne garantit cependant ni l’authenticité de toute l’opération ni l’obtention d’une préférence tarifaire. Elle ne permet pas non plus de prévoir automatiquement une inspection physique ou une pénalité.
Le guide ci-dessous organise les informations utiles en sept groupes. Il ne présente pas cette structure comme un formulaire universel de sept mentions obligatoires imposé par HMRC. Les exigences dépendent de l’opération et des documents qui l’accompagnent.
1. Identifier l’exportateur et le vendeur
Indiquez les raisons sociales, adresses et références nécessaires. Si le vendeur et l’expéditeur sont différents, expliquez leur rôle au déclarant. Fournissez les numéros de TVA et EORI applicables, en les reprenant des confirmations officielles.
Exemple de champs à compléter : vendeur/exportateur [raison sociale] ; adresse [adresse complète] ; TVA [si applicable] ; EORI [numéro attribué]. N’utilisez pas un numéro fictif copié d’un modèle. L’obligation d’identification dans une déclaration n’équivaut pas à une obligation générale d’inscrire les mêmes identifiants sur chaque type de document.
2. Identifier l’acheteur, l’importateur et le destinataire
L’adresse de livraison n’est pas toujours celle de l’importateur. Précisez l’acheteur facturé, le destinataire physique et l’entité prévue pour l’importation. Préparez les identifiants britanniques nécessaires au dossier, sans supposer qu’un EORI GB est requis de toute personne privée dans tous les cas.
Avant le départ, faites confirmer le mandat de représentation et les modalités de paiement. L’agence en douane ne remplace pas automatiquement le client comme importateur et ne prête pas simplement son EORI pour contourner une information manquante. Source : HMRC, représentation en douane.
3. Décrire précisément les marchandises
Une ligne « meubles », « pièces » ou « électronique » peut être insuffisante. Décrivez le produit, sa matière, sa fonction et les caractéristiques qui permettent de l’identifier. Ajoutez la référence du fabricant ou votre référence interne pour relier la facture aux colis.
Exemple pédagogique : « Table de salle à manger en chêne, démontée, 180 × 90 × 75 cm ». Le classement doit ensuite être vérifié : une description ou un exemple de code ne vaut pas décision tarifaire. Le code CN à huit chiffres de l’UE et le code britannique d’importation ne doivent pas être confondus. Source : HMRC, classement des marchandises.
4. Indiquer les quantités et les unités
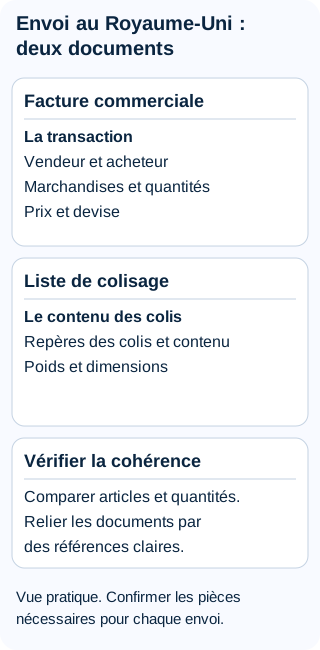
Précisez si le prix porte sur une pièce, un kilogramme, un litre ou une autre unité. Pour un carton contenant plusieurs unités, distinguez la quantité vendue du nombre de colis. Vérifiez la concordance avec la liste de colisage.
Une facture peut par exemple mentionner dix tables, tandis que la liste précise leur répartition dans les colis et les poids. Ce sont des descriptions complémentaires. Lorsque seule une partie d’une commande part, indiquez clairement ce qui est effectivement expédié pour éviter de déclarer le total de la commande comme chargement du jour.
5. Vérifier les prix, totaux et devises
Indiquez le prix unitaire, la quantité, le montant de chaque ligne, les remises éventuelles et la devise. Dans un exemple fictif, dix articles à 500 EUR représentent 5 000 EUR avant les autres éléments facturés. Vérifiez les calculs et expliquez ce que le prix comprend.
La valeur de facture et la valeur en douane ne sont pas toujours identiques. La méthode de la valeur transactionnelle peut nécessiter des ajustements, notamment pour certains frais de transport, d’assurance ou d’autres éléments. Une différence justifiée n’est pas en soi une fausse déclaration. Conservez le rapprochement entre le montant commercial et le montant déclaré. Source : HMRC, valeur transactionnelle.
Pour un transfert de stock, un échantillon ou un envoi sans vente, ne déclarez pas une valeur nulle au seul motif qu’aucun client ne paie. Présentez la nature de l’opération et faites vérifier la méthode de valorisation appropriée.
6. Reprendre les conditions de livraison convenues
Si le contrat utilise une règle Incoterms, mentionnez la règle, le lieu précis et l’édition convenue : par exemple « FCA [adresse], Incoterms 2020 ». Ces données aident à comprendre la répartition des frais et l’organisation des formalités.
FCA, DAP et DDP correspondent à des répartitions différentes des obligations. Ne changez pas la règle sur la facture pour résoudre une difficulté de dédouanement sans accord contractuel. Les obligations fiscales ne découlent pas uniquement des trois lettres inscrites sur le document.
7. Traiter l’origine préférentielle, si elle est revendiquée
Le fait d’expédier depuis la Pologne ne prouve pas l’origine préférentielle UE. Vérifiez les règles de l’accord UE–Royaume-Uni et les justificatifs avant de revendiquer une préférence.
Une attestation d’origine peut être portée sur une facture ou un autre document commercial approprié. La demande peut aussi reposer, lorsque les conditions sont remplies, sur la connaissance de l’importateur. N’utilisez pas un texte générique d’origine à la place de la formulation prescrite par l’accord. Source : HMRC, preuve d’origine dans les échanges UE–UK.
Les erreurs à corriger avant le départ
- Identifiants non vérifiés : confirmez l’entité et le numéro applicables, plutôt que de copier un modèle.
- Description trop vague : ajoutez matière, fonction et référence.
- Montants incohérents : corrigez les erreurs et documentez les ajustements légitimes de valeur.
- Conditions de livraison ambiguës : rapprochez contrat, facture et instructions au transporteur.
- Code tarifaire supposé : vérifiez le code britannique et les mesures applicables.
Comment organiser l’assistance
easyclearance.pl peut examiner les informations communiquées pour le dédouanement en Grande-Bretagne et signaler les éléments à compléter. Préparez la facture, la liste de colisage, la description technique et les preuves d’origine disponibles. Pour les formalités en Pologne ou dans un autre État membre, la coordination relève des partenaires compétents de l’UE.
Une vérification documentaire ne transforme pas l’agence en propriétaire des marchandises et ne garantit pas l’absence de contrôle. Convenez du mandat et des responsabilités avant de transmettre les instructions finales.
Questions fréquentes
La facture doit-elle être rédigée en anglais ?
Une version anglaise ou bilingue facilite le travail avec les interlocuteurs britanniques. Confirmez les besoins de traduction du dossier ; il ne s’agit pas ici d’une obligation universelle de langue pour chaque facture.
Une facture TVA peut-elle aussi servir de facture commerciale ?
Oui, si elle décrit correctement la transaction et fournit les informations utiles au dossier. Un second document n’est pas systématiquement nécessaire ; évitez surtout les versions contradictoires.
Faut-il signer et tamponner la facture ?
Vérifiez les exigences du destinataire et de l’opération. Une signature ou un cachet ne doit pas être présenté comme une obligation générale HMRC ni comme une preuve suffisante d’authenticité.
Une facture pro forma est-elle toujours exclue ?
Non. Pour un envoi sans vente, le dossier peut nécessiter un document pro forma ou d’autres justificatifs adaptés. Le déclarant doit vérifier la nature de l’envoi, la valeur et les pièces requises.
Que faire en cas d’erreur ?
Faites corriger le document et prévenez le déclarant. Si une déclaration a déjà été déposée, vérifiez avec lui la procédure de modification applicable ; ne transmettez pas silencieusement une nouvelle version.
Sources et vérification
Sources consultées le 15 octobre 2026. Les exemples sont pédagogiques et les conseils de préparation ne remplacent pas les conditions propres à votre opération.
- www.gov.uk — appoint someone to deal with customs on your behalf
- www.gov.uk — finding commodity codes for imports or exports
- www.gov.uk — valuing imported goods using method 1 transaction value
- www.gov.uk — proving originating status and claiming a reduced rate of customs duty for trade between the uk and eu