Source anglaise publiée le
Plusieurs factures fournisseurs pour un même envoi de marchandises en Grande-Bretagne
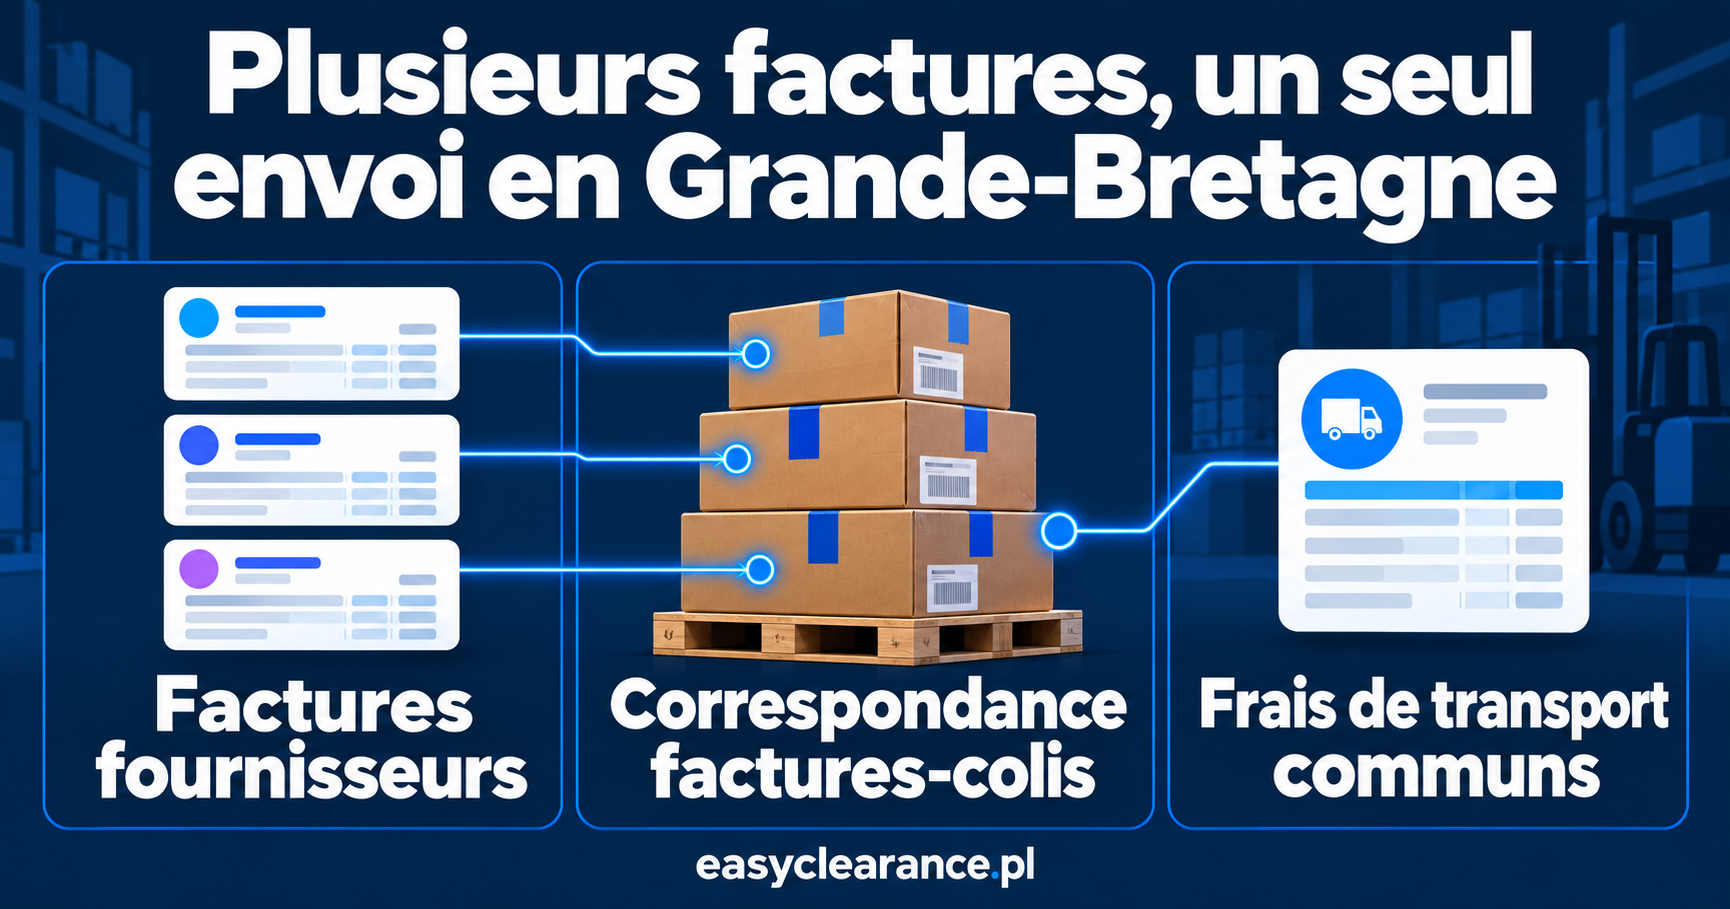
Pour préparer les documents douaniers relatifs à plusieurs factures réunies dans un même envoi vers la Grande-Bretagne, commencez par relier chaque ligne de facture aux marchandises réellement transportées. Une étiquette de palette ou le montant total des achats ne permet pas d’identifier le fournisseur de chaque produit, la quantité chargée ou les frais de transport déjà inclus. Préparez un tableau de rapprochement avec les documents originaux avant de demander au représentant en douane d’examiner les modalités de déclaration.
Ce guide concerne une entreprise de Grande-Bretagne qui achète des marchandises auprès de plusieurs fournisseurs pour un transport groupé. Si plusieurs importateurs partagent le même véhicule, identifiez séparément leurs envois et demandez aux intervenants mandatés comment chacun sera traité.
Commencez par un récapitulatif de l’envoi, sans remplacer les factures
Imaginons qu’un détaillant de Grande-Bretagne achète des rayonnages auprès d’un fournisseur de l’UE et des accessoires de présentation auprès d’un autre. Un entrepôt de regroupement place les deux commandes sur la même palette. Chaque fournisseur a émis sa propre facture, tandis que le transporteur établit une seule facture de transport. Il s’agit d’un exemple illustratif, pas d’un cas client.
Créez un récapitulatif indiquant le fournisseur, le numéro et la date de facture, le bon de commande, la devise, les conditions de livraison et les marchandises comprises dans l’envoi. Conservez les factures fournisseurs sans les modifier. Le récapitulatif explique le lien entre les documents ; il ne crée pas une nouvelle vente et ne remplace pas les justificatifs des transactions d’origine.
Les instructions de HMRC sur la valeur transactionnelle (en anglais) présentent la facture du vendeur ou le document de demande de paiement comme un justificatif lorsqu’il est authentique et établit suffisamment le montant payé ou à payer. L’applicabilité de la méthode 1 doit être vérifiée au regard de la transaction.
Reliez les lignes de facture aux colis
Attribuez à chaque ligne du tableau de rapprochement une référence stable, par exemple : fournisseur A, facture A123, ligne 2. Ajoutez la description du produit, la quantité expédiée, l’unité de mesure, l’identifiant du colis et les informations justificatives relatives au classement tarifaire ou à l’origine. Utilisez des lignes distinctes lorsque les caractéristiques diffèrent, même si les produits portent la même désignation commerciale.
Pour la palette de l’exemple, le tableau pourrait indiquer que les cartons 1 à 3 contiennent les rayonnages de la facture A123 et les cartons 4 et 5 les accessoires de la facture B456. Si un carton contient des produits des deux commandes, précisez la quantité de chaque produit dans ce carton. Enregistrez la palette extérieure une seule fois pour éviter de compter deux fois le même emballage.
Ne recopiez pas la quantité totale commandée si seule une partie des marchandises d’une facture est expédiée. Ajoutez une colonne pour la quantité expédiée et précisez le solde restant chez le fournisseur. Le représentant doit pouvoir remonter de chaque ligne à sa facture et retrouver le colis physique correspondant, sans avoir à faire de suppositions.
Détaillez les frais de transport communs et les différentes conditions de livraison
Vérifiez les conditions de livraison de chaque fournisseur avant de regrouper les valeurs. Une facture peut inclure le transport jusqu’à l’entrepôt de regroupement, tandis qu’une autre l’exclut. Une facture distincte du transporteur peut couvrir l’enlèvement, le groupage et la livraison à l’entrepôt en Grande-Bretagne.
Selon HMRC, les frais de transport, d’assurance, de chargement et de manutention concernés jusqu’à la frontière du Royaume-Uni entrent dans la valeur en douane, sauf s’ils y sont déjà inclus. Ses instructions sur les frais de livraison (en anglais) expliquent le traitement des frais de transport ultérieurs au Royaume-Uni et les justificatifs nécessaires. Remettez au représentant les factures réelles et le détail du trajet, plutôt que de déduire un montant non justifié pour la partie britannique.
Si des frais communs doivent être répartis, fournissez le détail du transporteur ou expliquez la méthode de répartition proposée pour examen. Vérifiez que la somme des montants répartis correspond au montant des frais. N’ajoutez pas la totalité de la facture de transport à chaque facture fournisseur et ne l’omettez pas au motif que les marchandises ont été emballées ensemble. Gardez chaque devise identifiable au lieu de convertir les montants, sans explication, en un total non justifié.
Documents à vérifier avant transmission
- Toutes les factures fournisseurs, y compris les rectifications ou avoirs applicables.
- Un récapitulatif de l’envoi et un tableau reliant les lignes de facture aux colis.
- Les informations de colisage indiquant les quantités réellement chargées et le nombre total de colis extérieurs.
- La réservation du transport et le document de transport correspondant.
- Les factures de transport, d’assurance et de manutention, avec le détail du trajet disponible.
- Les coordonnées légales de l’importateur en Grande-Bretagne, son numéro EORI GB et les informations de TVA pertinentes.
- Les caractéristiques des produits et les justificatifs d’origine, lorsqu’ils sont pertinents pour le traitement envisagé.
- Des instructions écrites précisant les prestations demandées et les modalités de représentation convenues.
Il s’agit de vérifications pratiques avant transmission, et non d’une liste universelle de pièces obligatoires. Avant l’expédition, interrogez le représentant sur les exigences propres aux marchandises et sur les divergences documentaires non résolues. HMRC exige des instructions écrites de représentation (en anglais) ; le recours à un représentant ne dispense pas non plus l’opérateur de ses vérifications de diligence raisonnable.
Questions sur les factures fournisseurs réunies dans un même envoi
Une palette correspond-elle à une seule déclaration en douane ?
Ne déterminez pas le nombre de déclarations sur la seule base de l’emballage. Transmettez les détails des transactions et des marchandises pour que le représentant puisse évaluer les modalités appropriées. Le tableau de rapprochement reste utile, quelle que soit la structure de déclaration retenue.
Puis-je envoyer uniquement un tableau avec le montant total ?
Transmettez également les factures correspondantes. Un tableau aide à expliquer l’envoi, mais ne suffit pas à résoudre une vente mal définie, un justificatif fournisseur manquant ou une incohérence de valeur.
Que faire si un fournisseur modifie sa facture après le chargement ?
Transmettez le document révisé en expliquant clairement les lignes modifiées. Identifiez les colis concernés et précisez si une déclaration a déjà été déposée. Demandez au déclarant responsable quelle démarche est nécessaire ; ne diffusez pas de versions contradictoires sans explication.
Préparez le dossier pour une demande précisant l’itinéraire
Consultez les instructions de HMRC ci-dessus pour vérifier les exigences applicables en matière d’évaluation et de représentation, puis demandez au représentant mandaté quelles informations de colisage sont nécessaires pour cet envoi. Pour ce transport, contactez Easy Clearance (EN) en précisant les marchandises, le nombre de fournisseurs, l’importateur, l’itinéraire et la date prévue. Demandez si les prestations sollicitées en Grande-Bretagne peuvent être acceptées et quelles informations restent nécessaires.
Ces informations opérationnelles sont générales et ne constituent pas une évaluation d’un envoi particulier. Instructions officielles vérifiées dans la version source le 3 octobre 2026.