Fonte inglesa publicada em
Várias faturas de fornecedores numa só remessa de mercadorias para a Grã-Bretanha
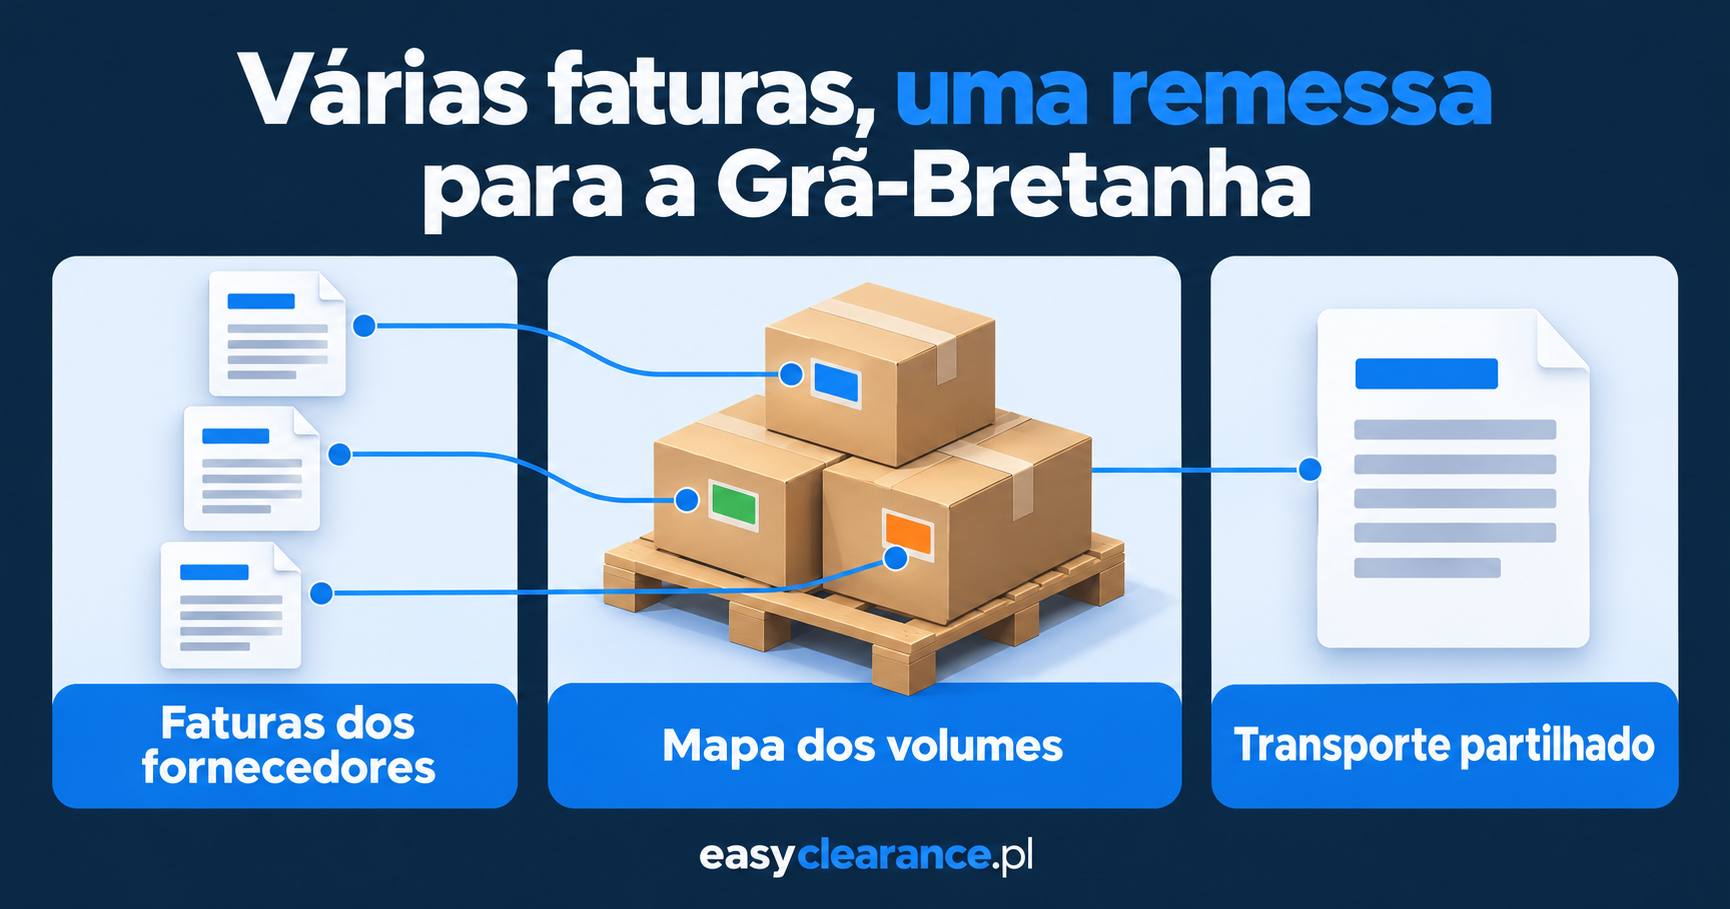
Quando precisa de documentação aduaneira para várias faturas numa só remessa para a Grã-Bretanha, comece por associar cada linha de fatura às mercadorias efetivamente transportadas. A etiqueta de uma palete ou o valor total das compras não permitem identificar qual o fornecedor que vendeu cada produto, que quantidade foi carregada ou quais os custos de transporte já incluídos. Prepare uma folha de reconciliação juntamente com os documentos originais antes de pedir ao representante aduaneiro que avalie a forma de organizar as declarações.
Este guia destina-se a uma empresa da Grã-Bretanha que compra mercadorias a vários fornecedores para um transporte de carga consolidada. Se vários importadores partilharem o mesmo veículo, identifique as respetivas remessas separadamente e pergunte às partes designadas como será tratada cada uma.
Comece por um índice da remessa, não por uma fatura de substituição
Imagine que um retalhista da Grã-Bretanha compra estantes a um fornecedor da UE e acessórios de exposição a outro. Um armazém de recolha coloca ambas as encomendas na mesma palete. Cada fornecedor emitiu a sua própria fatura, enquanto o transportador envia uma única fatura de transporte. Trata-se de um exemplo ilustrativo, não de um caso de cliente.
Crie um índice com o fornecedor, o número e a data da fatura, a ordem de compra, a moeda, as condições de entrega e as mercadorias incluídas no transporte. Mantenha intactas as faturas dos fornecedores. O índice explica a relação entre os documentos; não cria uma nova venda nem substitui os comprovativos das transações originais.
As orientações da HMRC sobre o valor transacional indicam que a fatura do vendedor ou o documento de pedido de pagamento constituem prova quando são autênticos e estabelecem adequadamente o montante pago ou a pagar. É necessário verificar se o método 1 se aplica à transação.
Associe as linhas das faturas aos volumes
Atribua a cada linha da folha de reconciliação uma referência estável, por exemplo: fornecedor A, fatura A123, linha 2. Acrescente a descrição do produto, a quantidade expedida, a unidade de medida, o identificador do volume e as informações de apoio relativas à classificação ou à origem. Utilize linhas separadas quando os dados diferirem, mesmo que os produtos tenham a mesma descrição comercial.
No exemplo da palete, a folha pode identificar as caixas 1–3 como estantes da fatura A123 e as caixas 4–5 como acessórios da fatura B456. Se uma caixa contiver produtos de ambas as encomendas, indique a quantidade de cada produto nessa caixa. Registe a palete exterior uma única vez para evitar contar a mesma embalagem duas vezes.
Não copie a quantidade total da encomenda quando apenas uma parte das mercadorias de uma fatura vai ser expedida. Acrescente uma coluna com a quantidade expedida e explique o saldo que fica no fornecedor. O representante deve conseguir partir de uma linha para identificar a respetiva fatura e o volume físico correspondente, sem ter de fazer suposições.
Explique os custos de transporte partilhados e as diferentes condições de entrega
Verifique as condições de entrega de cada fornecedor antes de agregar os valores. Uma fatura pode incluir o transporte até ao armazém de recolha, enquanto outra o exclui. Uma fatura separada do transportador pode abranger a recolha, a consolidação e a entrega no armazém da Grã-Bretanha.
Segundo a HMRC, os custos relevantes de transporte, seguro, carga e manuseamento até à fronteira do Reino Unido integram o valor aduaneiro, salvo se já estiverem incluídos. As suas orientações sobre custos de entrega explicam o tratamento dos custos do percurso posterior no Reino Unido e dos respetivos comprovativos. Entregue ao representante as faturas efetivas e a discriminação do percurso, em vez de deduzir um valor estimado para o troço no Reino Unido.
Quando for necessário repartir um custo partilhado, apresente a discriminação do transportador ou explique a base de repartição proposta para análise. Certifique-se de que a soma dos montantes repartidos corresponde ao custo. Não acrescente a totalidade da fatura de transporte a cada fatura de fornecedor nem a omita pelo facto de as mercadorias terem sido embaladas em conjunto. Mantenha as diferentes moedas identificáveis, em vez de as converter, sem explicação, num único total sem suporte documental.
Lista de documentos a verificar antes da entrega ao representante
- Todas as faturas dos fornecedores, incluindo as correções ou notas de crédito aplicáveis.
- Um índice da remessa e uma folha de reconciliação entre as linhas das faturas e os volumes.
- Informações de embalagem que indiquem as quantidades efetivamente carregadas e os totais de volumes exteriores.
- A reserva do transporte e o documento de transporte correspondente.
- Faturas de transporte, seguro e manuseamento, com a discriminação do percurso, caso esteja disponível.
- Os dados legais do importador da Grã-Bretanha, o seu número EORI GB e as informações relevantes para efeitos de IVA.
- As especificações dos produtos e os comprovativos de origem, quando relevantes para o tratamento proposto.
- Instruções escritas que identifiquem o trabalho solicitado e a representação acordada.
Estas são verificações práticas para a entrega dos documentos ao representante, não uma lista universal de anexos legalmente obrigatórios. Antes da expedição, pergunte ao representante quais os requisitos específicos das mercadorias e esclareça as divergências documentais por resolver. A HMRC exige instruções escritas de representação; a nomeação de um representante não dispensa o operador económico da responsabilidade de exercer a devida diligência.
Perguntas sobre faturas de fornecedores em remessas consolidadas
Uma palete significa uma única declaração aduaneira?
Não determine o número de declarações apenas com base na embalagem. Envie os dados da transação e das mercadorias para que o representante possa avaliar a organização adequada. A folha de reconciliação é útil, independentemente da estrutura de declaração aplicável.
Posso enviar apenas uma folha de cálculo com o total agregado?
Envie também as faturas subjacentes. Uma folha de cálculo ajuda a explicar o transporte, mas não resolve, por si só, uma venda pouco clara, a falta de comprovativos do fornecedor ou uma incoerência de valor.
E se um fornecedor alterar a fatura depois do carregamento?
Envie o documento revisto com uma explicação clara das linhas alteradas. Identifique os volumes afetados e indique se já foi apresentada uma declaração. Pergunte ao declarante responsável que medidas são necessárias; não faça circular versões contraditórias sem explicação.
Prepare a documentação para um pedido de informação com indicação do percurso
Consulte as orientações da HMRC acima indicadas para verificar os requisitos aplicáveis à determinação do valor aduaneiro e à representação e pergunte ao representante designado quais as informações de embalagem necessárias para esta remessa. Para este transporte, contacte a Easy Clearance (EN) e indique as mercadorias, o número de fornecedores, o importador, o percurso e a data prevista. Pergunte se o trabalho solicitado na Grã-Bretanha pode ser aceite e que informações ainda são necessárias.
Estas são informações operacionais gerais, não uma avaliação de uma remessa específica. Orientações oficiais consultadas em 3 de outubro de 2026.