Fatura comercial para a Grã-Bretanha: sete grupos de dados a conferir
Prepare uma fatura clara e coerente com a carga. Saiba distinguir o preço faturado, o valor aduaneiro e os elementos de origem preferencial.
Equipa easyclearance.pl
A fatura comercial é um dos principais documentos de suporte de uma importação. Permite identificar as partes, os artigos, as quantidades e o preço da operação. O representante utiliza esses dados juntamente com a informação de transporte, origem e avaliação aduaneira para preparar a declaração.
Uma fatura incompleta pode obrigar a esclarecimentos e atrasar o processo. Isso não significa que qualquer erro provoque automaticamente inspeção, retenção ou multa. A consequência depende da natureza da divergência e da fase da declaração. A lista abaixo é uma ferramenta de preparação; não constitui um formulário único de sete campos legalmente obrigatórios para todas as operações.
Porque é importante a fatura comercial?
- Identificação da operação: regista o vendedor, o comprador e os bens transacionados.
- Avaliação aduaneira: fornece informação sobre o preço, a completar com os ajustamentos e comprovativos necessários.
- Conferência: permite relacionar a declaração com a lista de embalagem e os documentos de transporte.
- Origem preferencial: pode conter um atestado de origem válido, quando essa é a base utilizada para pedir a preferência.
A fatura, por si só, não prova que todas as condições de um benefício foram cumpridas. Também não garante que a transação é aceite sem outros elementos. Guarde o contrato, a encomenda e os comprovativos pertinentes.
1. Dados do vendedor e expedidor
Indique o nome legal, morada e país do vendedor. Se o expedidor físico for outra entidade, esclareça essa diferença. Inclua as identificações fiscais e aduaneiras pertinentes sem confundir o número de IVA com o EORI.
Num fornecimento a partir da Polónia, utilize os dados efetivamente registados e o EORI atribuído ao operador quando necessário. Não construa um exemplo de EORI apenas acrescentando «PL» ao NIP, nem apresente números fictícios como se estivessem validados.
Um modelo de trabalho pode ter campos «Nome legal», «Morada», «IVA, se aplicável» e «EORI, quando pertinente». Preencha-os com os documentos da empresa e confirme quem ocupa cada função na declaração.
2. Dados do comprador e importador
Identifique o comprador, o destinatário da entrega e o importador, quando forem pessoas diferentes. A morada de um armazém ou operador logístico não prova que essa entidade aceita ser importadora.
Confirme o EORI e o registo de IVA aplicáveis à operação. Na Grã-Bretanha, o número GB pode ser necessário, mas a situação de uma empresa não estabelecida e a representação devem ser analisadas. Não resolva a falta de identificação usando informalmente o número da agência.
Se a entrega for na Irlanda do Norte, consulte o enquadramento específico. A designação «UK» na morada não dispensa a distinção territorial.
3. Descrição suficientemente precisa da mercadoria
Descreva o artigo de forma a permitir identificá-lo e classificá-lo. O nome comercial deve ser acompanhado, quando relevante, pelo material, função, modelo, composição e dimensões. «Mobiliário», «peças» ou «eletrónica» podem ser insuficientes.
Por exemplo, «mesa de jantar em carvalho, desmontada, 180 × 90 × 75 cm» é mais útil do que «móveis». A descrição não determina automaticamente um código: o código deve ser verificado na nomenclatura do território de importação.
A exportação da UE e a importação britânica podem exigir desdobramentos diferentes. Não apresente um código NC de oito dígitos como se fosse sempre o código completo da importação na Grã-Bretanha.
4. Quantidades e unidades
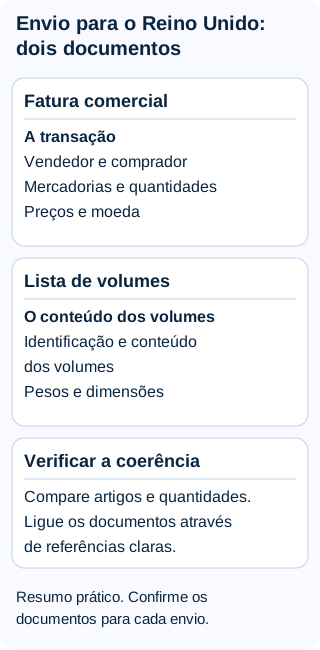
Indique a quantidade e a unidade de medida: unidades, quilogramas, litros, metros ou outra unidade adequada. Se vender caixas com vários artigos, distinga o número de caixas do número de unidades contidas.
Relacione a fatura com a lista de embalagem. Os pesos líquido e bruto e o número de volumes podem constar da documentação de suporte; devem ser coerentes com a carga. Uma fatura com dez artigos e uma lista com doze precisa de explicação, mesmo que o peso total pareça plausível.
5. Preços, valor total e moeda
Indique o preço unitário, a quantidade, os descontos aplicáveis, o total e a moeda. Num exemplo meramente aritmético, dez mesas a 500 EUR correspondem a 5000 EUR antes de outros encargos. Esclareça se o transporte, o seguro ou outros custos já estão incluídos.
O valor da fatura não tem de ser numericamente igual ao valor aduaneiro. Podem ser necessários ajustamentos, conversão cambial e inclusão ou exclusão de custos segundo as regras aplicáveis. O que deve existir é uma reconciliação documentada entre o preço e o valor declarado.
Não reduza o valor para evitar direitos ou um limiar fiscal. Quando não há venda — por exemplo, amostras gratuitas ou transferência de bens próprios — a avaliação exige outro enquadramento. A ausência de preço pago não significa que a mercadoria tenha valor aduaneiro zero.
6. Condições de entrega
Registe o Incoterm acordado, a versão e o local suficientemente preciso, por exemplo «FCA [local acordado], Incoterms 2020». Essa informação ajuda a compreender os custos incluídos e as responsabilidades contratuais.
- FCA: o vendedor entrega no ponto acordado e trata das formalidades de exportação previstas na regra.
- DAP: o vendedor organiza a entrega no destino acordado; o comprador trata normalmente da importação.
- DDP: o vendedor assume as formalidades e encargos de importação previstos na regra, exigindo preparação prévia.
Os Incoterms não definem a taxa de imposto, o direito à dedução de IVA nem todas as condições de pagamento. O acordo comercial não substitui a elegibilidade legal para atuar como importador.
7. Origem e pedido de preferência, quando aplicável
Se pedir preferência ao abrigo do TCA, confirme as regras de origem e a base do pedido. O atestado de origem pode constar da fatura ou de outro documento que identifique suficientemente os produtos. Existe também a alternativa do conhecimento do importador, quando sustentado pela informação exigida.
Use o texto oficial do anexo aplicável e as referências de exportador necessárias. Não reutilize uma fórmula genérica de outro acordo nem declare origem preferencial apenas porque o produto foi comprado ou reembalado na UE.
Se a remessa contiver produtos com tratamentos diferentes, identifique-os claramente. A taxa nula em direitos não elimina automaticamente o IVA de importação.
Erros frequentes e como os corrigir
- Identificações incompletas: confirme a função de cada entidade e os números necessários.
- Descrições vagas: acrescente características técnicas e referências.
- Valores sem reconciliação: explique transporte, descontos, moeda e ajustamentos aduaneiros.
- Incoterm sem local: indique o ponto acordado e a versão.
- Código copiado sem validação: confira a tarifa britânica e os dados do produto.
- Atestado sem fundamento: obtenha a documentação de origem antes de emitir ou utilizar a declaração.
Apoio à preparação documental
Antes do envio, a equipa pode analisar os documentos apresentados e indicar dados em falta. A preparação deve abranger a fatura, embalagem, transporte, origem e identificação do importador. O âmbito do serviço, a representação e qualquer intervenção de parceiros devem ser confirmados para a operação concreta.
Não assuma que contratar uma agência transfere para ela a propriedade da mercadoria, o papel de importador ou o direito à dedução de IVA. Esses aspetos precisam de enquadramento próprio e acordo documentado.
Perguntas frequentes
A fatura tem de estar em inglês?
Uma descrição compreensível em inglês facilita o tratamento britânico. Confirme se é necessária tradução; uma versão bilingue pode ajudar a relacionar os documentos.
Uma fatura fiscal pode servir como fatura comercial?
Pode fornecer os elementos comerciais necessários se representar a operação e contiver informação suficiente. Não crie uma segunda versão contraditória; complete a documentação de forma coerente.
É obrigatória assinatura ou carimbo?
Confirme o requisito específico do documento, contrato ou procedimento. Não existe aqui uma exigência universal de carimbo para toda a fatura usada numa importação.
Posso usar uma pro forma?
Uma pro forma não substitui automaticamente a fatura de uma venda efetiva. Em operações sem venda, pode integrar a documentação, mas é necessário indicar o motivo do envio e determinar corretamente o valor aduaneiro.
O que fazer se houver um erro?
Corrija o documento com rastreabilidade e informe o representante. Se a declaração já tiver sido apresentada, confirme também o procedimento de alteração adequado; mudar a fatura não corrige sozinho a declaração.
Fontes oficiais
Precisa de apoio para esta operação?
Indique a mercadoria, o percurso e os documentos disponíveis para avaliar os próximos passos.
Informação operacional de caráter geral. Não substitui aconselhamento jurídico ou fiscal para uma operação concreta.