Documentación aduanera
Factura comercial para exportar al Reino Unido: siete puntos que conviene revisar
Una factura clara ayuda a identificar la venta, describir la mercancía y preparar los datos de importación. Revisa las partes, cantidades, importes y condiciones de entrega antes de enviar la carga a Gran Bretaña.
Por el equipo de easyclearance.pl
Qué función tiene la factura comercial
La factura comercial, o commercial invoice, documenta una operación de venta. Forma parte del expediente que utiliza el representante aduanero para preparar la declaración y resolver dudas sobre la mercancía o el precio.
Esta guía trata de envíos comerciales a Gran Bretaña —Inglaterra, Escocia y Gales—. Para Irlanda del Norte y operaciones especiales, confirma el procedimiento aplicable antes de utilizar la misma documentación.
Los siete puntos siguientes son una lista de revisión práctica, no una afirmación de que HMRC imponga un modelo único de factura con siete campos obligatorios para cualquier caso. Los datos exigidos en la declaración y las obligaciones de facturación son cuestiones relacionadas, pero distintas.
Por qué es importante revisar la factura antes de cargar
Un documento incompleto obliga a pedir aclaraciones al vendedor o al comprador. Si las cantidades no coinciden con lo que sale del almacén, resulta más difícil preparar correctamente la declaración y comprobar la entrega.
La factura tampoco demuestra por sí sola que todo el expediente sea correcto: hay que contrastarla con el pedido, la lista de bultos y los demás justificantes. Evita tratar cualquier diferencia como prueba automática de fraude o como motivo inevitable de inspección. El efecto depende de la discrepancia y de la operación.
La guía de HMRC para una declaración completa de importación explica qué información debe facilitarse y que pueden solicitarse documentos de apoyo para el control.
1. Datos del vendedor y del exportador
Identifica claramente la razón social y la dirección de quien emite la factura. Si el vendedor y el exportador son entidades diferentes, explica sus funciones para que el representante no tenga que deducirlas de un membrete.
Añade los datos fiscales y aduaneros que correspondan. Para una empresa española no debe copiarse un identificador polaco de un ejemplo: utiliza los datos reales y comprueba qué EORI necesita cada interviniente. Incluye una persona de contacto capaz de aclarar la descripción o el importe de las líneas.
Asigna número y fecha a la factura y vincúlala al pedido o referencia del cliente. Si se trata de una corrección, identifica el documento anterior y la versión que debe utilizarse.
2. Datos del comprador, destinatario e importador
El comprador de la mercancía, el almacén de entrega y el importador pueden no ser la misma entidad. Diferéncialos y facilita la dirección de entrega completa. Si el envío va a un operador logístico, no des por hecho que ese almacén asume el papel de importador.
Verifica con el representante los identificadores aplicables antes del envío. La necesidad de EORI depende de la actividad y la situación del operador; no todas las personas ni movimientos siguen la misma regla. Consulta quién necesita un EORI.
La contratación de una agencia no convierte automáticamente su EORI en un sustituto del que deba utilizar el importador. Aclara quién actúa, con qué representación y qué datos deben declararse. No envíes la mercancía confiando en una solución no confirmada.
3. Descripción precisa y clasificación de las mercancías
Describe el producto de forma que alguien ajeno a tu catálogo pueda identificarlo. Incluye material, función y características relevantes. «Mesa de comedor de roble, desmontada, de 180 × 90 × 75 cm» aporta más información que «muebles».
Si incluyes un código arancelario, asegúrate de que corresponda al producto y al país de declaración. Un código facilitado por el proveedor no debe copiarse sin comprobarlo: HMRC recuerda que solo los primeros seis dígitos del sistema son comunes internacionalmente y que el tratamiento puede variar. Consulta la guía para encontrar el código arancelario.
No confundas el SKU de tu catálogo con la clasificación aduanera. Puedes utilizar ambos, pero identifica qué representa cada referencia. Las especificaciones técnicas o fotografías pueden ayudar a resolver dudas sin llenar la factura de descripciones ambiguas.
4. Cantidades y unidades de medida
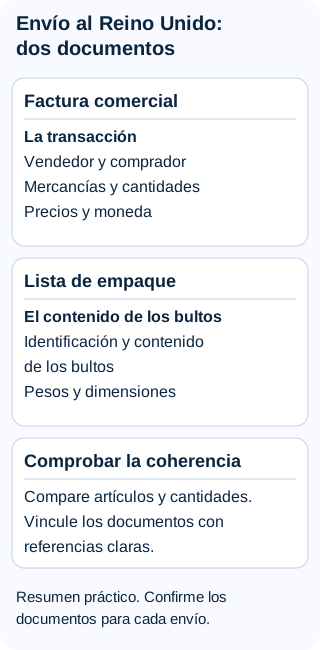
Indica qué se está vendiendo y en qué unidad: piezas, kilogramos, litros o metros cuadrados, según proceda. Distingue las unidades comerciales del número de cajas o palés.
Si hay diez cajas con doce piezas cada una, especifica ciento veinte piezas y diez cajas. Cuando se facture una entrega parcial, relaciona la factura o el documento correspondiente con las cantidades que realmente viajan.
Los pesos netos y brutos y la distribución por bulto pueden detallarse en la lista de bultos. Revisa que la factura y esa lista permitan identificar la misma mercancía, sin exigir que ambos documentos tengan idéntica estructura.
5. Precios, importes y moneda
Comprueba el precio unitario, la cantidad, los descuentos y el total de cada línea. Identifica la moneda sin ambigüedad. Si hay gastos separados, explica a qué corresponden y conserva sus justificantes.
Ejemplo ilustrativo: diez mesas a 500 EUR por unidad suman 5.000 EUR antes de otros conceptos. No es una tarifa de easyclearance.pl ni una valoración de mercado.
El total de factura no tiene por qué coincidir exactamente con el valor en aduana. En el método del valor de transacción pueden corresponder ajustes, como gastos de entrega hasta la frontera británica que no estén ya incluidos. La diferencia debe poder justificarse. Véase la guía de valoración de HMRC.
No modifiques una factura real únicamente para forzar que su total coincida con una cifra declarada. Explica al representante los gastos y condiciones de la operación para que determine el tratamiento correcto.
6. Condiciones de entrega
Deja claro qué han acordado comprador y vendedor sobre la entrega y sus costes. Si han pactado un Incoterm, indica la regla, el lugar y la edición utilizada, por ejemplo «FCA [lugar acordado], Incoterms 2020».
No basta con escribir tres letras al final de la factura. Confirma quién contrata el transporte, quién prepara la documentación y cómo se organizará la importación. Si se utiliza DAP o DDP, comprueba la operación concreta con el representante en lugar de asumir que una etiqueta resuelve todas las obligaciones fiscales y aduaneras.
Una condición comercial no sustituye la identificación correcta del importador ni acredita por sí sola que el vendedor pueda realizar cualquier trámite en el Reino Unido. Conserva el acuerdo comercial y aclara los puntos pendientes antes de cargar.
7. Origen preferencial, cuando corresponda
Enviar un producto desde España o desde otro país de la UE no basta para acreditar su origen preferencial. Si se solicita una preferencia al amparo del acuerdo UE-Reino Unido, la mercancía debe cumplir las reglas de origen y la solicitud debe estar respaldada por la prueba correspondiente.
La comunicación sobre el origen puede figurar en la factura o en otro documento que identifique adecuadamente los productos. También existe la vía del conocimiento del importador, sujeta a sus requisitos. Consulta la guía específica del acuerdo UE-Reino Unido.
No copies una fórmula genérica de otro acuerdo. Utiliza el texto previsto en el anexo 7 del acuerdo aplicable y verifica qué referencia de exportador corresponde. La guía británica indica que los exportadores de la UE necesitan número REX para expediciones de productos originarios de valor superior a 6.000 EUR. Conserva la información que respalda el origen y distingue los artículos originarios de los demás.
Errores frecuentes que conviene evitar
- Datos incompletos de las partes: identifica quién vende, compra, recibe e importa.
- Descripciones genéricas: sustituye «piezas» o «electrónica» por información suficiente para reconocer el producto.
- Importes sin explicación: comprueba moneda, descuentos y gastos; justifica los ajustes de valoración.
- Condiciones de entrega ambiguas: confirma el lugar acordado y las responsabilidades con las partes.
- Códigos sin verificar: comprueba la clasificación para la declaración británica y no reutilices un ejemplo como si fuera una decisión arancelaria.
- Origen declarado por rutina: no añadas una comunicación de origen solo porque el envío salga de la UE.
Cómo preparar una revisión con tu representante
Entrega una copia legible de la factura, el pedido, la lista de bultos y los datos del transporte. Explica si existe una venta, una devolución, una entrega gratuita o un traslado entre establecimientos; esa diferencia puede cambiar la documentación y la valoración.
Indica qué cuestiones necesitas resolver: identificación de las partes, descripción de la mercancía, clasificación, gastos u origen. Si aún no conoces un dato, señálalo expresamente en lugar de completar el documento con una estimación no identificada.
Puedes consultar tu caso a easyclearance.pl en su página de contacto en inglés. Confirma el alcance del servicio y quién realizará los trámites a cada lado de la frontera; no se promete aquí una autorización o capacidad concreta sin revisar el encargo.
Preguntas frecuentes
¿La factura comercial tiene que estar en inglés?
Prepararla en inglés o en formato bilingüe facilita la revisión con el destinatario y el representante británico. Confirma qué idioma necesitan para tu expediente; esta recomendación no implica que toda factura en español sea inválida.
¿Puede utilizarse una factura con IVA como factura comercial?
Su denominación no determina por sí sola si aporta la información necesaria. Revisa si documenta correctamente la operación y si contiene los datos que necesita el representante. No emitas dos documentos con importes contradictorios para la misma venta.
¿Es necesario firmar y sellar la factura?
No se ha confirmado en las fuentes consultadas una exigencia universal de firma y sello para toda factura de importación. Comprueba los requisitos del comprador y del procedimiento concreto, y no confundas la factura con otros documentos que puedan tener sus propias formalidades.
¿Sirve una factura proforma?
Una proforma no demuestra por sí sola una venta efectiva ni el precio pagado o por pagar. Si no hay venta, como en ciertas muestras gratuitas, no procede aplicar el método de valor de transacción. Explica el motivo del envío para determinar la documentación y el método de valoración adecuados.
¿Qué hago si detecto un error?
Avisa al emisor y al representante. Conserva la trazabilidad de la corrección y comunica cuál es la versión válida. Si ya se ha presentado la declaración, el representante debe revisar si también hay que rectificarla mediante el procedimiento correspondiente.
Comprobación final antes del envío
Verifica que la factura identifique la operación real, que las cantidades correspondan a lo que viaja y que cualquier diferencia entre importes esté explicada. Mantén coherentes la factura, la lista de bultos y los demás justificantes. Una preparación ordenada facilita la tramitación, pero no garantiza la ausencia de controles ni un plazo fijo de despacho.