Zollwissen · Handel mit dem Vereinigten Königreich
Handelsrechnung für UK: sieben Punkte für die Zollabfertigung
Eine nachvollziehbare Handelsrechnung hilft, die Ausfuhr aus der EU und die Einfuhr in Großbritannien korrekt vorzubereiten. Entscheidend ist, dass sie die tatsächliche Lieferung und die beteiligten Unternehmen richtig beschreibt.
Redaktion: easyclearance.pl (EN). Quellen für diese deutsche Fassung geprüft am 15. Oktober 2026. Die ursprüngliche englische Seite nennt den 18. Februar 2026 als Veröffentlichungsdatum und den 4. März 2026 als Aktualisierung.
Warum eine fehlerhafte Rechnung den Transport verzögern kann
Die Zollagentur übernimmt Angaben aus der Rechnung in die Anmeldung und gleicht sie mit weiteren Unterlagen ab. Fehlen Daten oder widersprechen sich Rechnung, Packliste und Auftrag, müssen die Beteiligten den Sachverhalt klären. Das kann die Abfertigung verzögern und zusätzliche Lager- oder Transportkosten verursachen. Eine bestimmte Kontrollroute oder Strafe folgt daraus jedoch nicht automatisch.
Die Handelsrechnung dokumentiert die Transaktion. Sie liefert Angaben für Warenwert, Einreihung, Beteiligte und Lieferbedingungen. Der Zollwert ist dabei nicht immer identisch mit dem Rechnungsbetrag: Je nach Bewertungsmethode und Lieferbedingungen sind etwa Beförderungs- und Versicherungskosten zu berücksichtigen. Auch bei kostenfreien Lieferungen muss ein nachvollziehbarer Wert für Zollzwecke bestimmt werden.
Sieben Punkte für die Vorbereitung
Die folgende Liste ist eine praktische Prüfhilfe. Sie behauptet nicht, dass HMRC für jeden Vorgang genau sieben universelle Pflichtfelder auf jeder Rechnung vorschreibt. Je nach Ware, Verfahren und Transaktion sind weitere Angaben und Nachweise erforderlich.
1. Angaben zum Verkäufer und Ausführer
Geben Sie den vollständigen rechtlichen Namen und die Anschrift des Verkäufers an. Klären Sie, ob dieser zugleich Ausführer ist, und stellen Sie die benötigte EORI bereit. Ergänzen Sie eine erreichbare Kontaktperson. Ein Markenname oder eine Shop-Adresse allein identifiziert die verantwortliche Gesellschaft häufig nicht ausreichend.
Bei einem Verkauf über mehrere Unternehmen muss nachvollziehbar sein, welche Rechnung zur angemeldeten Transaktion gehört. Senden Sie der Agentur keine beliebige Lieferantenrechnung, wenn sie den tatsächlichen Verkauf zur Ausfuhr nicht abbildet.
2. Angaben zum Käufer und britischen Einführer
Erfassen Sie Name, Anschrift und gegebenenfalls eine abweichende Lieferadresse. Klären Sie, welches Unternehmen die Einfuhr übernimmt, und stellen Sie dessen erforderliche EORI- und VAT-Daten bereit. Ein Lager oder Endkunde ist nicht automatisch der zollrechtliche Einführer. Für Privatkunden und besondere Verfahren müssen die jeweiligen Identifikationsregeln gesondert geprüft werden.
3. Genaue Warenbeschreibung
Beschreiben Sie Material, Funktion und Art der Ware verständlich. „Teile“, „Muster“ oder „Zubehör“ reichen ohne weitere Angaben nicht für eine sichere Einreihung. Ein sinnvoller Beispielsatz wäre: zehn Esstische aus Eichenholz, Modell und Abmessungen laut beigefügter Produktliste. Die tatsächlichen Angaben müssen zur gelieferten Ware passen.
Artikelnummern helfen beim Abgleich, ersetzen aber keine Beschreibung. Fügen Sie die geprüfte Warennummer oder die zur Einreihung benötigten technischen Unterlagen bei. Für die britische Einfuhr ist nicht automatisch die achtstellige EU-KN ausreichend.
4. Mengen, Einheiten und Verpackung
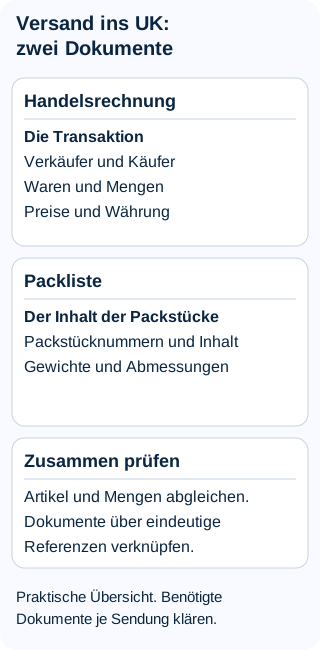
Nennen Sie die Menge je Position und eine eindeutige Einheit, zum Beispiel Stück oder Kilogramm. Gleichen Sie Netto- und Bruttogewicht sowie Packstückzahl mit der Packliste ab. „Zehn Kartons“ sagt ohne Inhaltsangabe nicht aus, wie viele Produkte verkauft wurden.
Ein rein illustratives Beispiel: zehn Tische, insgesamt 150 kg netto und 180 kg brutto. Diese Zahlen sind keine Standardwerte. Bei der echten Sendung werden die tatsächlich ermittelten Gewichte und Packdaten verwendet.
5. Preis, Gesamtwert und Währung
Geben Sie Einzelpreise, Positionssummen, Rechnungsbetrag und Währung eindeutig an. Beispielsweise ergeben zehn Stück zu je 500 EUR einen Warenpreis von 5.000 EUR. Rabatte, gesonderte Frachtkosten und weitere relevante Preisbestandteile sollten nachvollziehbar sein. Die Agentur muss erkennen können, welche Kosten bereits enthalten sind.
Verwenden Sie bei Geschenken, Ersatzlieferungen oder Mustern nicht ohne Begründung einen Wert von null. Wenn kein Verkauf vorliegt, benötigt die Zollbewertung andere geeignete Informationen. Auch eine Pro-forma-Rechnung muss den tatsächlichen Vorgang und einen begründeten Wert abbilden.
6. Lieferbedingung mit benanntem Ort
Schreiben Sie die vereinbarte Incoterms-Regel mit Ort und Ausgabe aus, etwa DAP mit der genauen Lieferadresse und „Incoterms 2020“. Das hilft bei der Zuordnung von Transportkosten und Pflichten. Der bloße Eintrag „DDP“ klärt weder den gesetzlichen Einführer noch die Umsatzsteuerregistrierung.
7. Ursprung und gegebenenfalls Präferenznachweis
Das Versandland ist nicht automatisch das Ursprungsland. Wer den Präferenzzollsatz nach dem EU-UK-Abkommen beansprucht, muss die einschlägigen Ursprungsregeln und Nachweise erfüllen. Eine Erklärung zum Ursprung kann auf der Rechnung oder einem anderen geeigneten Handelspapier stehen; alternativ kommt unter den Voraussetzungen des Abkommens die Gewissheit des Einführers in Betracht.
Verwenden Sie den vorgeschriebenen Erklärungstext aus der offiziellen Anleitung und prüfen Sie die benötigte Ausführerreferenz. Eine frei formulierte Angabe „EU goods“ ersetzt den Nachweis nicht. Dieser Artikel enthält bewusst kein verkürztes Muster, das für eine konkrete Sendung missverstanden werden könnte.
Häufige Fehler vor dem Versand beseitigen
- Fehlende Identifikation: Benötigte EORI dem richtigen Beteiligten zuordnen; VAT und EORI getrennt prüfen.
- Unklare Beschreibung: Material und Funktion ergänzen, statt nur interne Artikelnummern aufzuführen.
- Widersprüchliche Werte: Mengen, Einzelpreise, Rabatte und Gesamtbetrag rechnerisch abgleichen.
- Unvollständige Lieferbedingung: Benannten Ort und Ausgabe der Incoterms-Regeln ergänzen.
- Ungeprüfter Code: Die Nummer im jeweils maßgeblichen Tarif kontrollieren.
Stellen Sie zusätzlich Rechnungsnummer und Ausstellungsdatum klar heraus. Bei Änderungen sollten alle Beteiligten dieselbe Version verwenden. Eine korrigierte Datei auf dem eigenen Computer ändert keine bereits abgegebene Zollanmeldung.
Abstimmung mit der Zollagentur
Für die Rechnungsprüfung sind neben dem Entwurf auch Packliste, Auftrag, Lieferbedingung, Produktdaten und verfügbare Ursprungsbelege hilfreich. Klären Sie vorab den Auftrag zur Ausfuhr- und Einfuhrabfertigung sowie die benötigten Vollmachten. Der britische Einführer sollte die verwendeten Daten bestätigen.
Eine Zollagentur kann den Dokumentenabgleich und die Anmeldung im vereinbarten Umfang unterstützen. Ihre eigene EORI ersetzt aber nicht beliebig eine fehlende Registrierung eines anderen Beteiligten. Auch die steuerliche Behandlung und eine etwaige Vertretung müssen für den konkreten Fall vereinbart und geprüft werden.
Häufige Fragen
Muss die Handelsrechnung auf Englisch sein?
Eine englische oder zweisprachige Fassung erleichtert die britische Abfertigung. Eine Übersetzung kann verlangt werden; stimmen Sie die benötigte Sprache vorab mit dem Vertreter ab.
Kann eine VAT-Rechnung zugleich Handelsrechnung sein?
Ja, wenn sie die Transaktion und die für die Zollabfertigung benötigten Angaben ausreichend dokumentiert. Die steuerlichen Rechnungsanforderungen bleiben gesondert zu beachten.
Muss die Rechnung unterschrieben sein?
Es besteht keine hier pauschal auf jeden Vorgang übertragbare Unterschriftspflicht. Prüfen Sie die konkreten Dokumentenanforderungen, insbesondere für zusätzliche Erklärungen und Nachweise.
Ist eine Pro-forma-Rechnung möglich?
Bei Vorgängen ohne Verkauf kann sie geeignete Informationen liefern. Sie ersetzt keine zutreffende Zollbewertung und rechtfertigt nicht automatisch einen Nullwert.
Was mache ich bei einem Rechnungsfehler?
Informieren Sie unverzüglich den Zollvertreter und stellen Sie eine nachvollziehbare Korrektur bereit. Ob auch eine Anmeldung geändert werden muss, hängt vom Verfahrensstand ab.
Offizielle Quellen
- HMRC: Vollständige Einfuhranmeldung (EN)
- HMRC: Transaktionswert (EN)
- HMRC: Ursprung und Präferenz EU–UK (EN)
Unterstützung bei der Vorbereitung
Beschreiben Sie die Ware, die Route und den aktuellen Stand Ihrer Anmeldung. Fragen zu einem konkreten Vorgang können Sie über die Kontaktseite (EN) an easyclearance.pl richten. Den passenden Leistungsumfang und die Verfügbarkeit klären Sie direkt mit dem Team.
Informationen zur Ausfuhr nach UK (EN) · Kontakt über WhatsApp
Hinweis: Die Informationen dienen der allgemeinen und operativen Orientierung. Sie ersetzen keine individuelle Rechts- oder Steuerberatung.