Declaraciones aduaneras
CPC, código de procedimiento aduanero del Reino Unido: cómo funciona en CDS
El CPC (Customs Procedure Code) indica a la aduana qué régimen se aplica a la mercancía: una importación normal, una exportación o un régimen con franquicia o exención. Un código equivocado puede provocar el rechazo de la declaración, un tratamiento arancelario incorrecto o la pérdida de una simplificación aduanera. En la práctica, el código tiene que coincidir con la finalidad comercial del envío y con la vía aduanera que se utiliza de verdad.
Por el equipo de easyclearance.pl
¿Qué es un CPC en aduanas del Reino Unido?
El CPC describe qué se pretende hacer con la mercancía. Tanto en la UE como en el sistema británico CDS (Customs Declaration Service), la declaración recoge un código de procedimiento de cuatro dígitos en el elemento de datos DE 1/10 (por ejemplo, 4000) y un código de procedimiento adicional de tres caracteres en el elemento DE 1/11 (por ejemplo, 000). El sistema británico anterior a CDS utilizaba un único CPC de siete dígitos.
Si está preparando sus primeras ventas a Gran Bretaña, repase antes nuestra guía de requisitos para exportar a Reino Unido desde España: el CPC es solo una pieza de la declaración y depende de quién exporta, quién importa y con qué documentos.
¿Qué significan las siete cifras de un CPC?
En CDS, el código completo combina dos elementos. Según el apéndice 1 de HMRC sobre los códigos de procedimiento de DE 1/10:
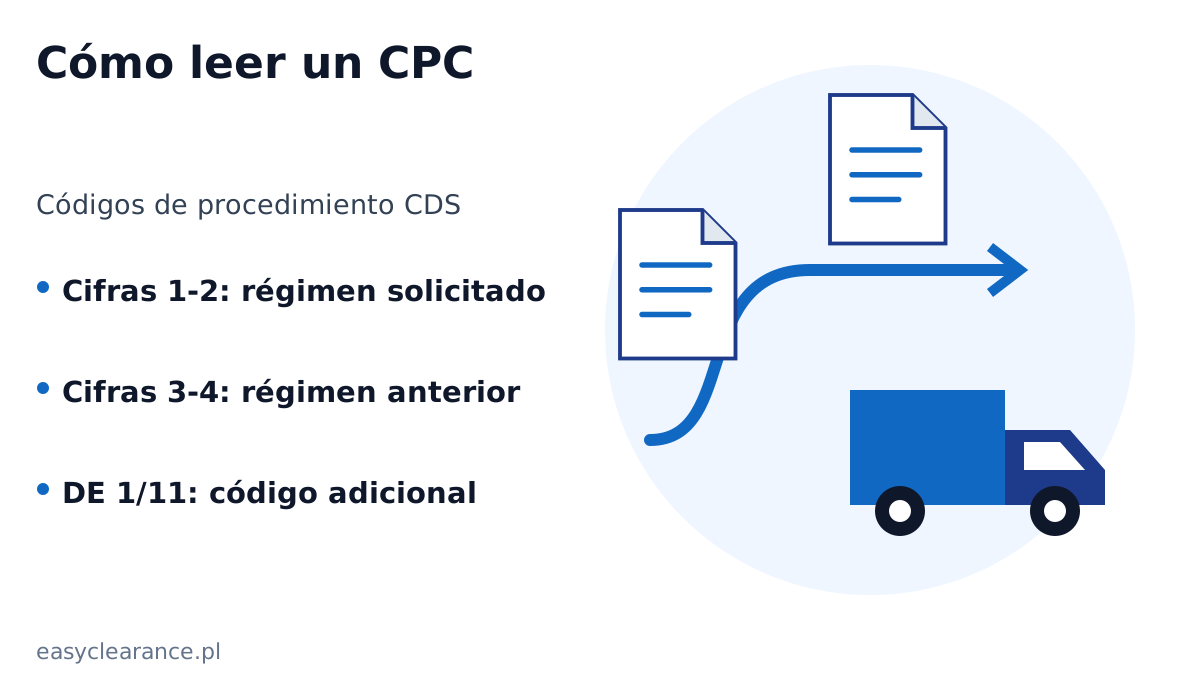
- Primera y segunda cifra: el régimen solicitado, es decir, el régimen al que se incluye la mercancía.
- Tercera y cuarta cifra: el régimen anterior, del que sale la mercancía. Si son 00, la mercancía no ha estado sujeta a ningún régimen previo.
- Tres caracteres de DE 1/11: el código de procedimiento adicional, que matiza el tratamiento. Por cada artículo se declara un único código en DE 1/10, pero el tratamiento puede ajustarse con varios códigos adicionales en DE 1/11.
Por eso un código como 40 00 000 se lee como «despacho a libre práctica, sin régimen anterior, sin código adicional específico».
¿Qué CPC se usa para una importación definitiva?
El código 40 00 corresponde al despacho a libre práctica: la importación con pago de aranceles e IVA. Es el CPC 4000, que en CDS se declara junto con el código adicional, por ejemplo 40 00 000 (a menudo escrito CPC 4000000).
Ojo con usarlo de forma automática. Si declara 40 00 como importación estándar cuando en realidad procedía una franquicia (por ejemplo, por mercancías devueltas), puede pagar derechos innecesarios. Consulte antes nuestra guía sobre devolución de mercancías desde el Reino Unido y la lista oficial de códigos.
¿Qué CPC corresponde a una exportación definitiva?
En la UE, el código 10 00 identifica la exportación definitiva. Esa declaración de exportación de la UE la presenta un agente o representante aduanero local en el país de salida, no la agencia británica.
En la lista de GOV.UK (apéndice 1, DE 1/10), el código 1040 aparece como «Permanent Export or Dispatch of Union goods or goods in Free Circulation and Home Use». Es uno de varios códigos del procedimiento 10; el correcto depende de la situación de la mercancía, así que consulte siempre la lista vigente.
Códigos de régimen de la UE que conviene reconocer (los mismos dos primeros dígitos que verá en CDS)
- 10 00: exportación definitiva.
- 40 00: despacho a libre práctica (importación con pago de aranceles e IVA).
- 42 00: importación con exención de IVA por una entrega intracomunitaria posterior. Lo explicamos en régimen 42 en aduanas.
En la UE, estos códigos se reflejan en la declaración aduanera; si quiere repasar cómo se estructura, consulte nuestro artículo sobre el DUA, documento único administrativo. En el Reino Unido, la declaración se presenta en CDS con la misma estructura (DE 1/10 y DE 1/11), pero con su propia lista de códigos y de códigos adicionales; consulte siempre la lista de GOV.UK.
¿Un CPC erróneo puede retrasar el despacho?
Sí. Un código incorrecto es un motivo frecuente de problemas con la declaración: rechazo, tratamiento arancelario equivocado o pérdida de una simplificación. Errores típicos: declarar 40 00 cuando procedía una franquicia o un régimen especial, o indicar 00 como régimen anterior cuando la mercancía salía de un régimen previo. La mayoría de los retrasos nacen de datos incoherentes entre la factura comercial, la lista de bultos, la clasificación arancelaria, los números de referencia y las condiciones de transporte.
Antes de entregar la mercancía al transportista, confirme quién es responsable del despacho, si el conjunto de datos está completo y cuándo debe presentarse la declaración.
Documentos y datos que conviene preparar
Antes de hablar con su representante aduanero o de presentar la declaración, reúna como mínimo:
- factura comercial con una descripción completa de la mercancía (ver factura comercial para exportar al Reino Unido);
- lista de bultos con cantidades, peso y número de bultos;
- código HS/NC y datos de origen (ver código HS, NC y arancel británico);
- número EORI y la parte responsable de la declaración (ver EORI España y EORI GB).
Si envía con regularidad, mantenga una plantilla estable con la descripción de la mercancía, el código HS, el origen, el Incoterm, los datos del transportista y los documentos de origen. Así se reducen las correcciones en frontera.
¿Dónde encuentro la lista oficial de CPC?
Las referencias oficiales son:
- GOV.UK: apéndice 1, DE 1/10, códigos de procedimiento solicitados y anteriores;
- GOV.UK: Customs Declaration Service;
- GOV.UK: importar mercancías al Reino Unido;
- Comisión Europea: regímenes aduaneros de importación y exportación.
Compruebe siempre la versión vigente de estas páginas antes de codificar un régimen especial.
Preguntas frecuentes
¿Qué es un CPC en aduanas del Reino Unido?
Es el código que indica a la aduana qué régimen se aplica a la mercancía, por ejemplo una importación normal, una exportación o un régimen con franquicia. En CDS se forma con el código de procedimiento de DE 1/10 y el código de procedimiento adicional de DE 1/11.
¿Qué CPC se usa para una importación definitiva?
El punto de partida habitual es el código 40 00, despacho a libre práctica con pago de aranceles e IVA, que en CDS se completa con un código adicional, por ejemplo 40 00 000. Si la operación puede acogerse a una franquicia, el código debe reflejarla.
¿Qué significan las siete cifras de un CPC?
Son cuatro dígitos del código de procedimiento en DE 1/10 y tres caracteres del código de procedimiento adicional en DE 1/11. Las dos primeras cifras indican el régimen solicitado y la tercera y la cuarta, el régimen anterior; 00 significa que no hubo régimen anterior.
¿Qué CPC corresponde a una exportación definitiva?
En la UE, el código 10 00 identifica la exportación definitiva. En la lista británica de GOV.UK, el código 1040 corresponde a la exportación o expedición definitiva de mercancías de la Unión o de mercancías en libre práctica y a consumo.
¿Un CPC erróneo puede retrasar el despacho?
Sí. Puede provocar el rechazo de la declaración, un tratamiento arancelario incorrecto o la pérdida de una simplificación aduanera, además de correcciones en frontera.
¿Dónde encuentro la lista oficial de CPC?
HMRC publica en GOV.UK el apéndice 1 de las instrucciones de CDS, con los códigos de procedimiento solicitados y anteriores de DE 1/10, junto con la guía general del Customs Declaration Service.
Despacho en el lado británico con easyclearance.pl
easyclearance.pl es una agencia de aduanas británica registrada en CDS con EORI del Reino Unido y gestiona el lado británico del envío; la declaración de exportación en la UE la presenta su agente local. Si necesita ayuda con una declaración concreta, consulte nuestros servicios de agente de aduanas para importación en el Reino Unido y de despacho de exportación al Reino Unido; también ofrecemos despacho aduanero simplificado en el Reino Unido. Para un envío concreto, describa la mercancía, la ruta y la finalidad de la operación en el formulario de contacto y revisaremos qué datos necesitamos para la declaración.
La información de esta página es operativa e informativa y no constituye asesoramiento jurídico ni fiscal.